¿Llevas años pagando tu tarjeta de crédito y apenas baja la deuda?
¿Pagas tu tarjeta cada mes y la deuda no baja? Cómo funciona el crédito revolving y por qué los tribunales anulan contratos por falta de transparencia.
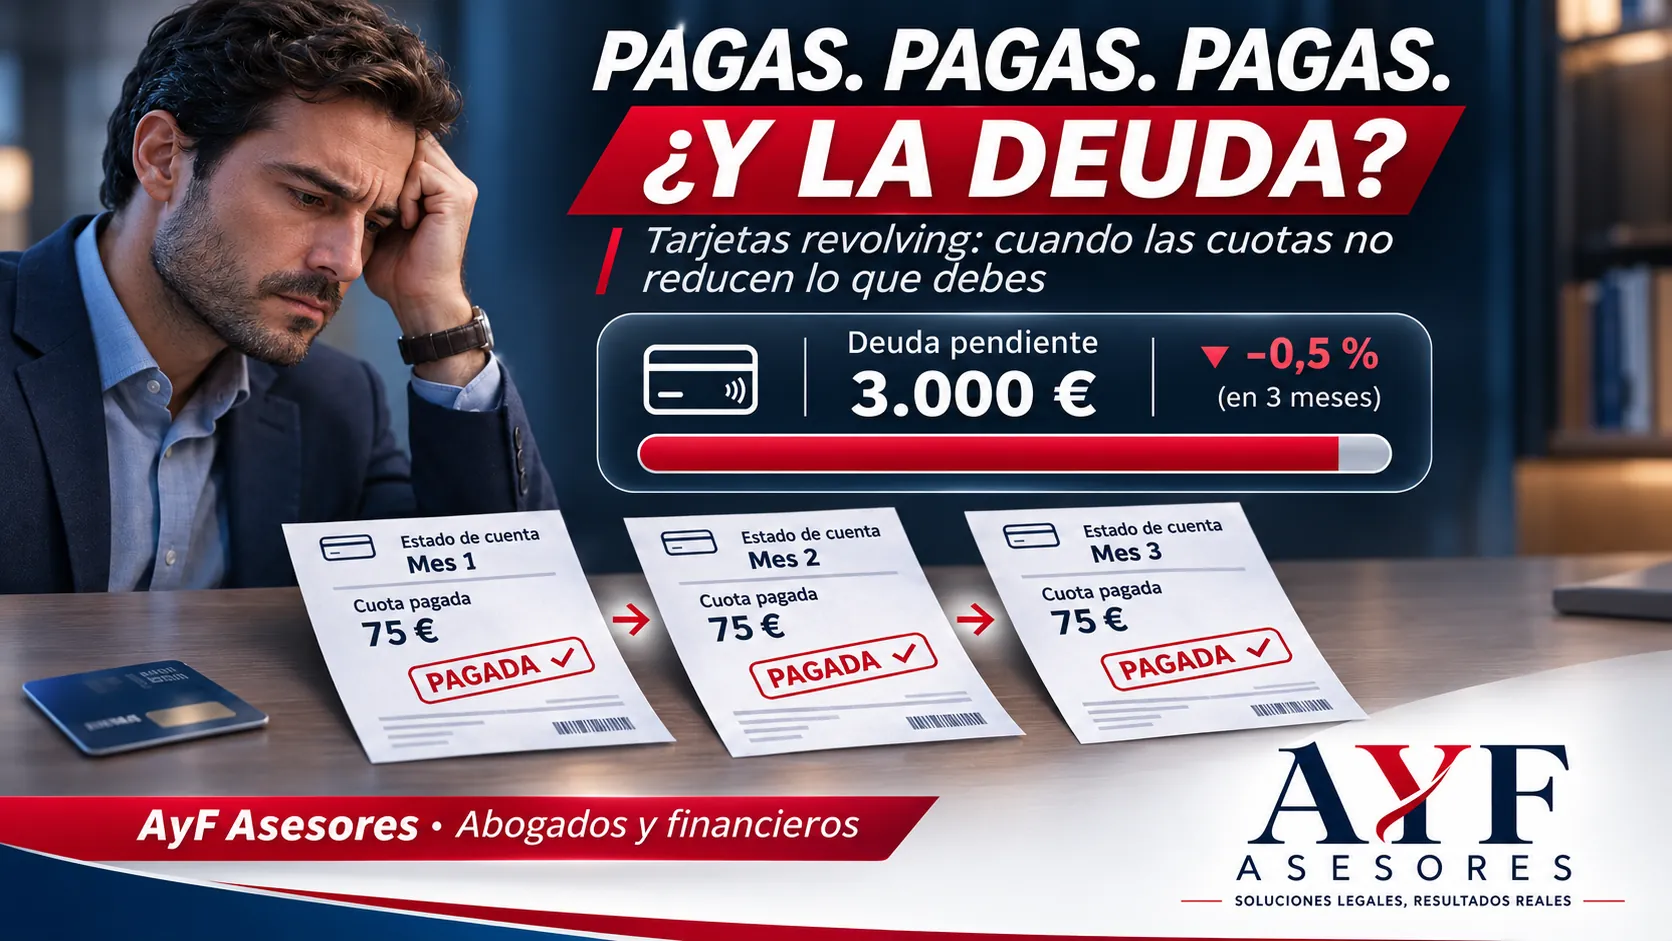
Pagar todos los meses no siempre significa que estés reduciendo lo que debes. Y, en determinadas circunstancias, las condiciones de tu tarjeta pueden ser abusivas aunque sus intereses no sean considerados excesivos por los tribunales.
Imagina que llevas varios años utilizando una tarjeta de crédito.
Cada mes pagas puntualmente la cuota. Algunas veces son 60 euros, otras 90 o 120.
Sin embargo, cuando consultas cuánto debes, descubres que la cantidad apenas ha disminuido.
Y te preguntas:
«¿Cómo es posible que lleve tanto tiempo pagando y todavía deba casi lo mismo?»
Esta situación puede producirse con determinadas tarjetas conocidas como revolving.
Lo importante es comprender cómo funcionan y por qué una reciente sentencia judicial vuelve a poner el foco en la información que deben recibir los consumidores.
1. ¿Por qué puedes pagar durante años y seguir debiendo dinero?
Las tarjetas revolving permiten devolver el dinero utilizado mediante cuotas mensuales.
Hasta aquí, pueden parecer similares a otros sistemas de financiación.
La diferencia es que, dependiendo de las condiciones contratadas, una parte importante de cada cuota puede destinarse al pago de intereses, mientras que una cantidad mucho menor reduce la deuda.
Además, si continúas utilizando la tarjeta, vuelves a aumentar el dinero pendiente.
Veamos un ejemplo sencillo.
Imagina que debes 3.000 euros y pagas una cuota mensual de 75 euros.
Si de esa cuota, en un mes determinado, 50 euros corresponden a intereses y 25 euros a devolver capital, tu deuda solo se habrá reducido en 25 euros.
Has pagado 75 euros, pero todavía debes 2.975 euros, suponiendo que no hayas realizado nuevas compras ni existan otros cargos.
Esta es la clave: no basta con saber cuánto pagas. Necesitas conocer cuánto de ese pago reduce realmente tu deuda.
El ejemplo es hipotético. Los importes reales dependen del contrato, el saldo pendiente y las operaciones realizadas.
2. Una sentencia importante: una tarjeta puede ser abusiva aunque el interés no sea usurario
La Audiencia Provincial de Huesca ha confirmado la nulidad de un contrato de tarjeta revolving de Oney Servicios Financieros.
Según la resolución comentada por Economist & Jurist el 27 de octubre de 2026, el tribunal no consideró que los intereses fueran usurarios.
Sin embargo, apreció problemas de transparencia y abusividad relacionados con el funcionamiento del crédito y la información facilitada a la consumidora.
¿Qué significa esto en palabras sencillas?
Que no basta con analizar si el interés de una tarjeta es demasiado alto.
También importa si la entidad explicó adecuadamente cómo funcionaba, cómo se calculaban los pagos y qué consecuencias podía tener mantener cuotas reducidas durante mucho tiempo.
El Tribunal Supremo ya había establecido criterios importantes sobre esta cuestión en sus sentencias 154/2025 y 155/2025, de 30 de enero.
La conclusión es relevante:
Una tarjeta no tiene que ser necesariamente usuraria para que determinadas condiciones puedan declararse abusivas.
Eso sí, no significa que todas las tarjetas revolving sean ilegales ni que cualquier contrato pueda anularse.
Cada situación debe estudiarse individualmente.
3. ¿Qué tienen en cuenta los jueces?
Cuando se analiza una posible falta de transparencia, no se examina únicamente el porcentaje de intereses.
También pueden resultar importantes estas cuestiones:
▪ ¿Te explicaron cómo funcionaba la tarjeta?
Es necesario valorar qué información recibiste antes de contratar y si permitía comprender las características de la financiación.
▪ ¿Conocías las consecuencias de pagar cuotas pequeñas?
Las cuotas reducidas pueden prolongar considerablemente el tiempo necesario para devolver el dinero y aumentar el importe total de intereses.
▪ ¿Podías comprender cuánto terminarías pagando?
La información facilitada debe permitir entender las consecuencias económicas del contrato y comparar distintas opciones de financiación.
▪ ¿Cómo se presentó la tarjeta?
También puede resultar relevante si se comercializó destacando la comodidad de pagar poco cada mes, sin explicar suficientemente sus riesgos.
Los tribunales valoran las circunstancias del contrato y la información facilitada. Ninguno de estos elementos garantiza, por sí solo, que exista derecho a reclamar.
4. Si se declara la nulidad, ¿puedes recuperar dinero?
En determinados casos, una declaración judicial de nulidad puede dar lugar a la devolución de cantidades cobradas indebidamente.
Pero conviene aclarar algo importante.
Anular una tarjeta no significa necesariamente que desaparezca todo el dinero que debes.
Cuando procede una liquidación basada en comparar el capital efectivamente utilizado con los pagos realizados, pueden darse situaciones diferentes.
Si has pagado más de lo que realmente utilizaste, podría existir una cantidad a tu favor.
Si todavía no has devuelto todo el capital dispuesto, puede quedar una cantidad pendiente.
El resultado depende del motivo de nulidad, de sus efectos jurídicos y de la liquidación completa de las operaciones.
Por eso es fundamental revisar el contrato y los movimientos de la tarjeta antes de calcular cualquier posible devolución.
5. ¿Qué puedes hacer si llevas años pagando una tarjeta revolving?
Si tienes la sensación de que nunca terminas de pagar tu tarjeta, lo primero es conocer exactamente qué está ocurriendo.
Para ello, conviene reunir:
- El contrato y sus condiciones.
- Los extractos mensuales y movimientos de la tarjeta.
- La información sobre intereses y comisiones.
- El importe total utilizado y todo lo que has pagado.
Con esta documentación puede analizarse cómo ha evolucionado la deuda y si existen motivos jurídicos para revisar determinadas condiciones.
No todas las tarjetas revolving presentan irregularidades.
Pero tampoco debemos dar por hecho que un contrato es correcto simplemente porque la entidad financiera lo comercializó o porque llevamos años pagando sus cuotas.
AyF Asesores: comprender lo que pagas es el primer paso
En AyF Asesores Lleida, despacho de abogados y financieros, consideramos que una decisión económica importante debe tomarse con información suficiente.
Y eso también se aplica a los contratos que ya hemos firmado.
Si llevas años pagando una tarjeta de crédito y apenas consigues reducir tu deuda, puede ser conveniente revisar sus condiciones y comprender cómo se han calculado los pagos.
Un análisis jurídico y financiero permite valorar si existe algún problema contractual y qué alternativas están disponibles.
Y si el problema ya no es una sola tarjeta, sino varias tarjetas y préstamos que no puedes asumir, también puede valorarse si la Ley de Segunda Oportunidad encaja en tu situación.
Porque pagar todos los meses no debería impedirte comprender cuánto debes, por qué lo debes y cuándo terminarás de pagarlo.
AyF Asesores — Abogados y financieros
Lleida · 973 82 96 94
Soluciones legales, resultados reales.
Artículo informativo actualizado a noviembre de 2026. No todas las tarjetas revolving son abusivas ni cualquier falta de información determina automáticamente la nulidad del contrato. La viabilidad y las consecuencias de una reclamación requieren el análisis individualizado de cada caso.