¿Tienes trabajo y una nómina, pero las deudas no te dejan llegar a fin de mes?
Tener empleo y cobrar una nómina no impide cancelar deudas con la Ley de Segunda Oportunidad. Conoce cómo funciona y qué opciones legales existen.
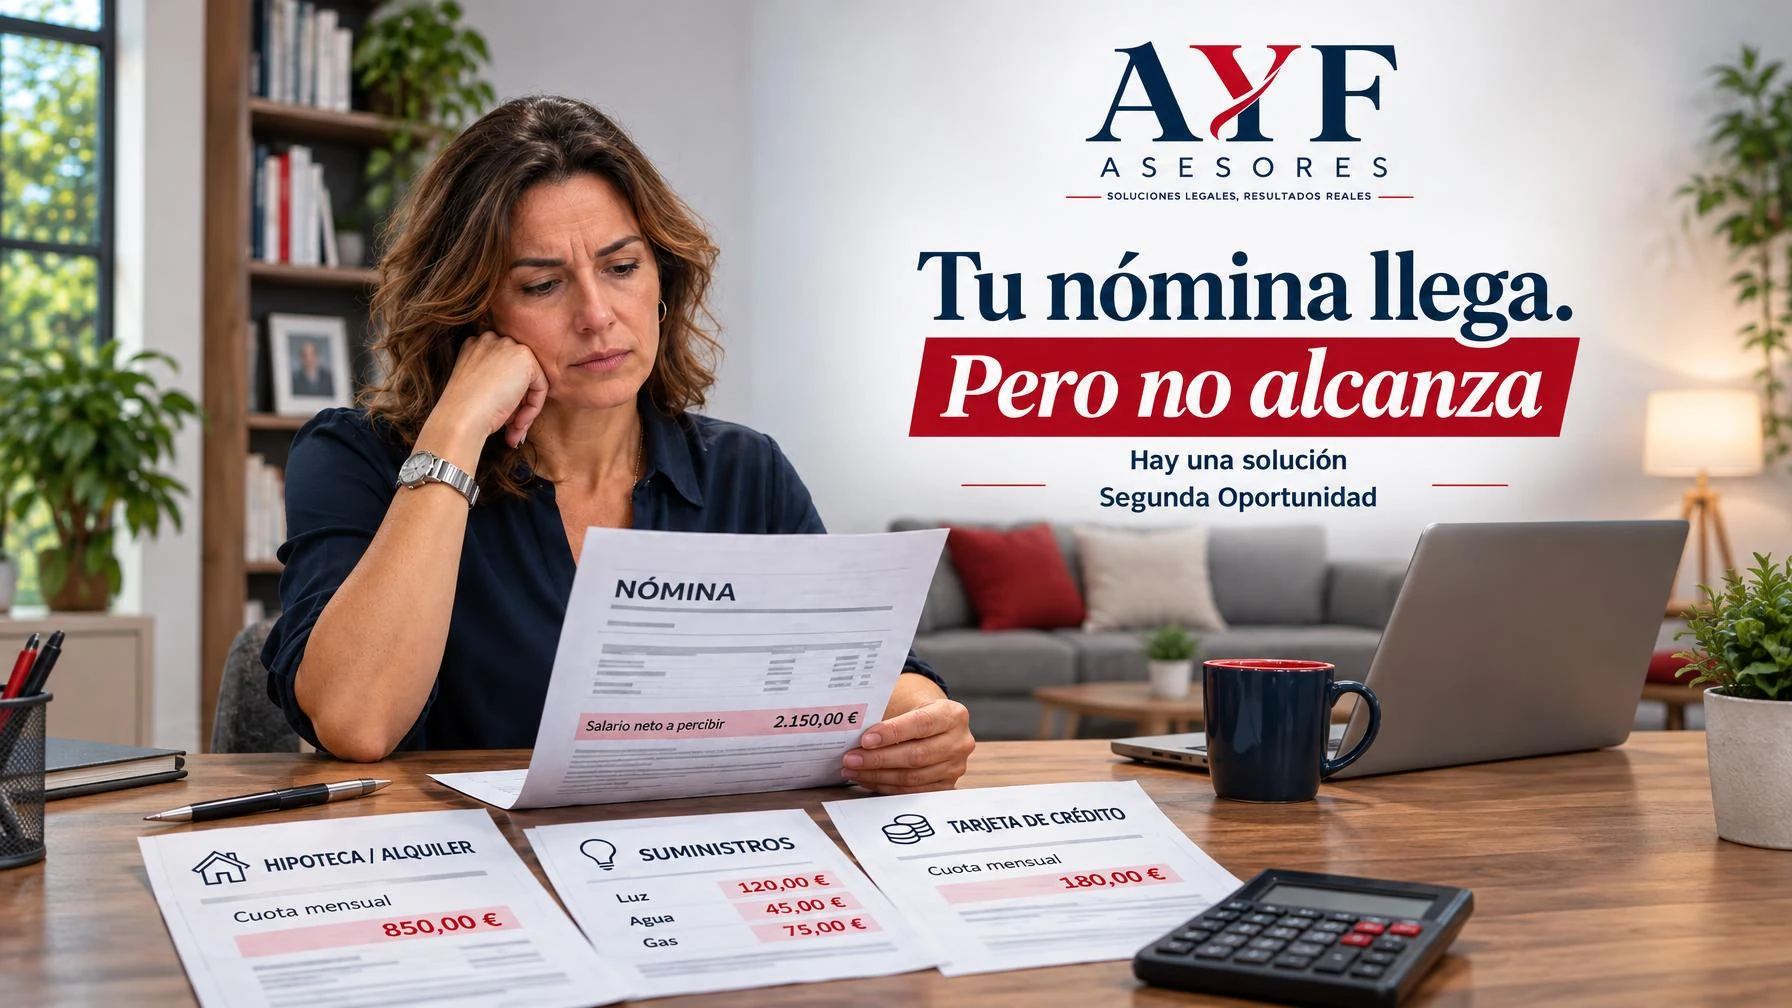
Tener un empleo y cobrar todos los meses no significa necesariamente que puedas afrontar todas tus deudas. Y, aunque muchas personas lo desconocen, trabajar no impide por sí solo acogerse a la Ley de Segunda Oportunidad.
Cada mes llega tu nómina.
Pagas el alquiler o la hipoteca, los suministros, la alimentación y los gastos familiares. Después llegan las cuotas de los préstamos, las tarjetas de crédito y otras obligaciones.
Y descubres que el dinero no alcanza.
Quizá llevas meses utilizando una tarjeta para completar los gastos habituales. O recurres a pequeños créditos para cubrir pagos que antes podías afrontar con tus ingresos.
Sin embargo, sigues pensando:
«Como tengo trabajo y cobro una nómina, la Ley de Segunda Oportunidad no es para mí».
Esta creencia puede hacer que algunas personas descarten una alternativa legal sin haber estudiado previamente su situación.
1. ¿Puedes acogerte a la Segunda Oportunidad si tienes trabajo?
Sí. Tener trabajo, cobrar una nómina o percibir ingresos regulares no impide, por sí solo, solicitar la Ley de Segunda Oportunidad.
La normativa concursal no exige estar desempleado para acceder a los mecanismos de exoneración.
Lo importante es determinar si existe una situación de insolvencia y si se cumplen los restantes requisitos establecidos por la ley.
El artículo 2 del Texto Refundido de la Ley Concursal considera que existe insolvencia actual cuando el deudor no puede cumplir regularmente sus obligaciones exigibles.
Dicho de forma sencilla: una persona puede tener ingresos todos los meses y, aun así, no disponer de capacidad económica suficiente para atender regularmente sus deudas.
Naturalmente, tener dificultades para llegar a fin de mes no significa automáticamente que exista insolvencia legal ni que se tenga derecho a una exoneración.
Es necesario analizar cada situación.
2. Cuando la nómina llega, pero las cuentas no salen
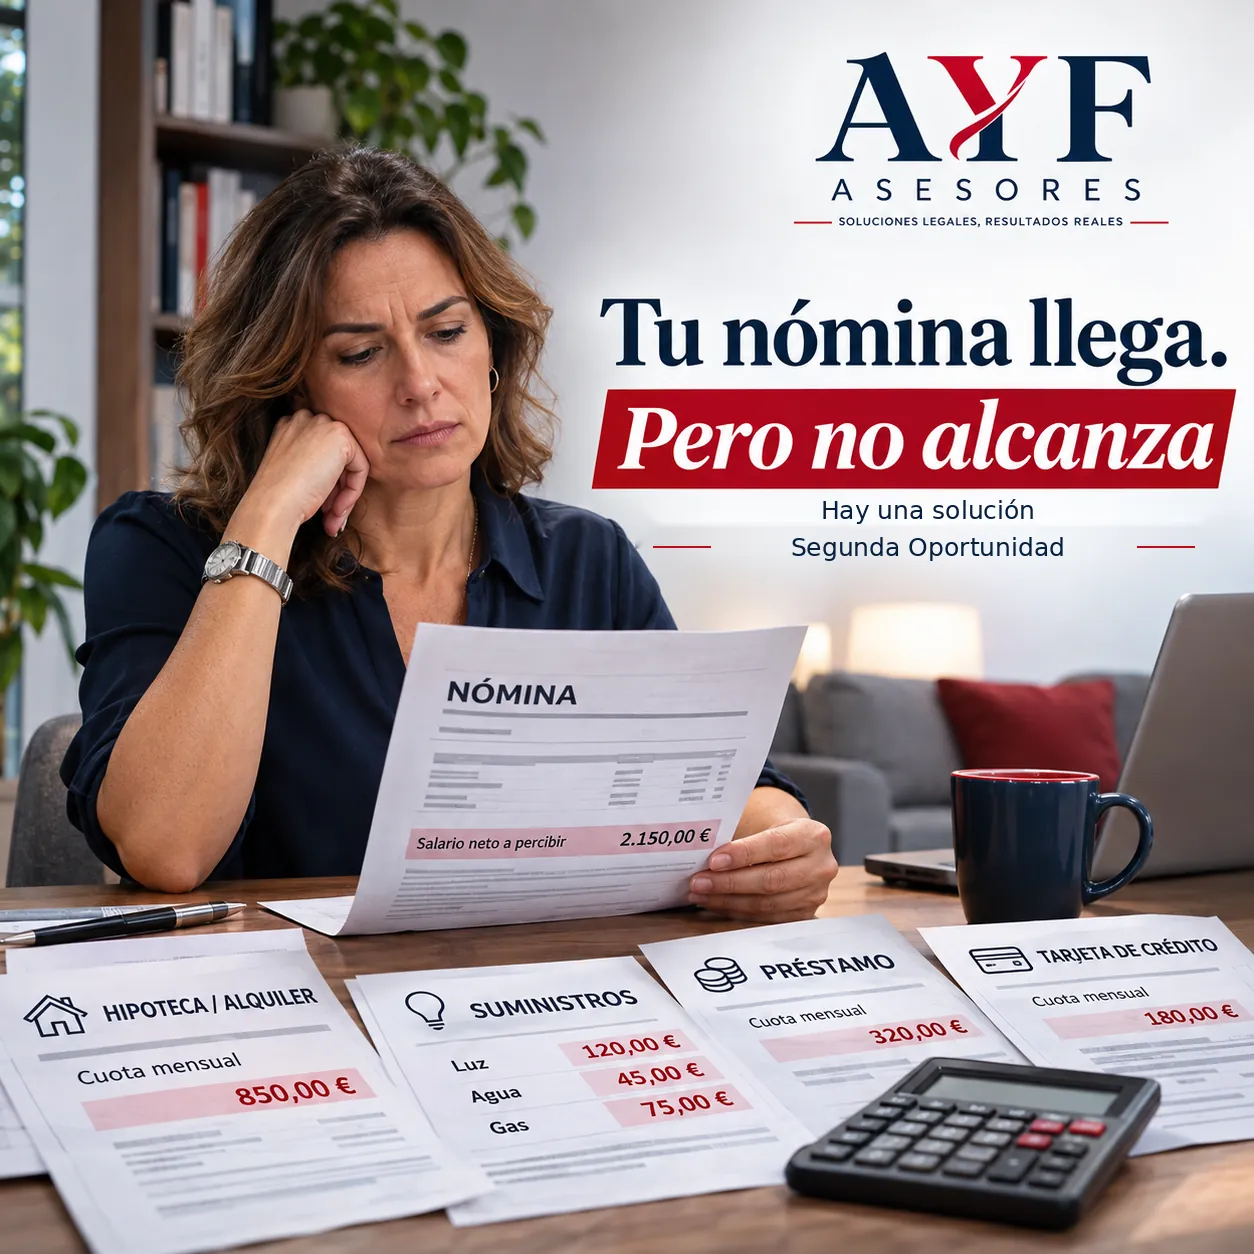
Imaginemos una persona que percibe un salario neto mensual de 1.800 €.
Sus gastos habituales son los siguientes:
| Concepto | Importe mensual |
|---|---|
| Ingresos netos | 1.800 € |
| Vivienda, alimentación, suministros y otros gastos esenciales | 1.250 € |
| Cuotas de préstamos y tarjetas | 850 € |
| Diferencia mensual | −300 € |
Esta persona trabaja, cobra regularmente y quizá lleva años en la misma empresa.
Pero sus obligaciones mensuales superan sus ingresos.
¿Cómo consigue afrontar esa diferencia?
A veces utilizando la tarjeta de crédito. Otras, aplazando recibos o solicitando nueva financiación.
El problema es que estas soluciones pueden mantener los pagos durante un tiempo sin corregir el desequilibrio económico.
Una nómina estable es importante, pero lo verdaderamente relevante es qué capacidad de pago queda después de atender las necesidades y obligaciones de cada persona.
Este ejemplo es orientativo. El análisis jurídico de la insolvencia requiere examinar también los vencimientos, el patrimonio, las circunstancias familiares y otros elementos de la situación económica.
3. No es lo mismo tener ingresos que poder pagar las deudas
Una de las confusiones más frecuentes consiste en identificar solvencia con ingresos.
Pero son conceptos diferentes.
Una persona puede cobrar 2.000 € mensuales y mantener unas obligaciones asumibles.
Otra puede percibir esos mismos ingresos y tener una carga financiera que le impida cumplir regularmente sus compromisos.
También influyen las circunstancias personales: no es igual vivir solo que mantener una familia, pagar un alquiler elevado o afrontar determinados gastos imprescindibles.
Por eso, el análisis no debe limitarse a preguntar cuánto ganas.
La cuestión es si tus ingresos, junto con el resto de tus recursos y circunstancias, permiten atender regularmente las obligaciones exigibles.
Y cuando la respuesta no está clara, conviene estudiar la situación antes de seguir acumulando financiación.
4. ¿Qué sucede con tu nómina si estudias acogerte a la Segunda Oportunidad?
Esta es otra pregunta habitual.
Solicitar la Segunda Oportunidad no significa que tengas que dejar de trabajar ni renunciar a tus ingresos.
La legislación contempla diferentes modalidades de exoneración, incluida la posibilidad de un plan de pagos sin liquidación previa de la masa activa, cuando se cumplen las condiciones correspondientes.
En determinados supuestos, los ingresos presentes y futuros son precisamente un elemento relevante para estudiar la viabilidad de ese plan.
Eso no significa que todas las personas con nómina puedan acogerse a un plan de pagos ni que todas sus obligaciones vayan a desaparecer.
La modalidad adecuada depende de factores como la naturaleza de las deudas, el patrimonio, las garantías y las circunstancias personales.
Lo importante es comprender que seguir trabajando es compatible con valorar las alternativas que ofrece la Ley de Segunda Oportunidad.
5. ¿Qué analizamos en AyF Asesores antes de recomendar un procedimiento?
En AyF Asesores consideramos que el primer paso no debe ser presentar una solicitud, sino comprender la situación económica y jurídica de cada persona.
Por ello, nuestro análisis combina diferentes elementos:
- Ingresos reales: nóminas, pensiones u otras fuentes de recursos.
- Gastos esenciales: vivienda, suministros, alimentación y necesidades familiares.
- Obligaciones financieras: préstamos personales, tarjetas, microcréditos y otras deudas.
- Patrimonio y garantías: vivienda, vehículos, hipotecas y bienes relevantes.
- Situación de los acreedores: importes pendientes, reclamaciones y documentación disponible.
- Alternativas legales: valoración de los requisitos, límites y modalidades que pueden resultar aplicables.
Si no conoces todos los importes pendientes, consulta nuestra guía para identificar tus deudas y acreedores.
Este análisis permite distinguir entre una dificultad económica temporal, un problema de sobreendeudamiento y una posible situación de insolvencia.
También ayuda a determinar si la Ley de Segunda Oportunidad es una alternativa adecuada o si conviene estudiar otras opciones.
No se trata de recomendar el mismo procedimiento a todo el mundo. Se trata de identificar qué solución puede ser jurídicamente viable para cada caso.
6. ¿Conviene esperar a dejar de pagar para pedir asesoramiento?
No necesariamente.
Cuando una persona necesita recurrir de manera continuada a nuevos préstamos para mantener sus pagos habituales, puede ser conveniente revisar su situación financiera.
No porque exista automáticamente una situación de insolvencia, sino porque puede estar apareciendo un desequilibrio que merece atención.
Recibir asesoramiento permite conocer las alternativas disponibles y tomar decisiones con mayor información.
No es necesario esperar a perder el empleo, acumular reclamaciones judiciales o sufrir un embargo para solicitar una valoración profesional.
Tampoco conviene dejar de atender obligaciones por iniciativa propia pensando que eso facilitará el acceso a la Segunda Oportunidad.
Cualquier decisión sobre los pagos debe valorarse teniendo en cuenta sus consecuencias económicas y jurídicas.
Tener trabajo no significa que tengas que afrontar el problema sin ayuda
Muchas personas mantienen una actividad laboral estable y, sin embargo, viven condicionadas por cuotas de financiación que absorben buena parte de sus ingresos.
Trabajan, cobran y realizan un esfuerzo constante por cumplir sus obligaciones.
Pero las cuentas siguen sin salir.
Si esta es tu situación, tener una nómina no debería llevarte a descartar la Ley de Segunda Oportunidad sin conocer primero si reúnes los requisitos.
En AyF Asesores Lleida, despacho de abogados y financieros, estudiamos cada caso desde una perspectiva jurídica y económica para valorar las alternativas disponibles.
Porque el objetivo no es simplemente saber cuánto cobras, sino comprender tu capacidad real para afrontar las deudas y qué opciones legales pueden ayudarte.
Tener trabajo no te excluye por sí solo de la Segunda Oportunidad. Conocer tu situación es el primer paso para saber si puedes beneficiarte de ella.
AyF Asesores — Abogados y financieros
Lleida · 973 82 96 94
Soluciones legales, resultados reales.
Artículo informativo de carácter general. La existencia de insolvencia, los requisitos para acceder a la exoneración y las modalidades aplicables requieren un análisis individualizado conforme a la legislación vigente.